
Peppol en compliance: de grenzen van verantwoordelijkheid begrijpen
Waar begint en eindigt uw verantwoordelijkheid?
Veel bedrijven gaan ervan uit dat compliance automatisch geregeld is zodra zij op Peppol zijn aangesloten. In werkelijkheid reiken de verantwoordelijkheden verder dan alleen de aansluiting op het netwerk.
Internationaal zakendoen biedt kansen, maar internationale facturatie wordt voor groeiende bedrijven steeds ingewikkelder. Overheden wereldwijd veranderen fundamenteel hoe zij belastinggegevens verzamelen. Zij vertrouwen niet langer uitsluitend op periodieke aangiften, maar willen steeds vaker realtime of bijna realtime inzicht in zakelijke transacties.
Om deze digitale facturatie soepeler te laten verlopen, gebruiken veel bedrijven Peppol: een veilig internationaal netwerk waarmee verschillende softwaresystemen met elkaar kunnen communiceren en facturen veilig kunnen uitwisselen.
Peppol gebruiken lost uw lokale belastingvraagstukken echter niet automatisch op. Peppol biedt de internationale snelweg, maar de belastingdienst van elk land bepaalt zijn eigen digitale controlepunten en plaatselijke regels.
Hoe blijven we aan verschillende lokale regels voldoen zonder onze bedrijfsvoering te vertragen? En waar eindigt juridisch onze verantwoordelijkheid en begint die van onze dienstverlener?
Het probleem: één wereldwijd netwerk, veel lokale regels
Peppol gebruikt een gestandaardiseerd factuurformaat. De uitdaging is dat afzonderlijke landen daar eigen verplichte eisen aan toevoegen. Duitsland hanteert bijvoorbeeld specifieke bedrijfsregels voor XRechnung, Nederland gebruikt NLCIUS-eisen en andere landen voegen verplichte identificatiegegevens, validatieregels en rapportageverplichtingen toe aan het gemeenschappelijke Peppol-kader. Een gegevensveld, zoals een projectcode of lokaal belastingnummer, kan in het ene land optioneel zijn en in een ander land verplicht. Ontbreekt dat veld, dan wordt de factuur afgewezen.
Landen zoals Polen en Roemenië hebben bovendien gecentraliseerde modellen voor e-facturatie ingevoerd. Daar moeten facturen als onderdeel van het complianceproces via door de overheid beheerde platforms worden ingediend, in plaats van uitsluitend tussen handelspartners te worden uitgewisseld.
De verantwoordelijkheden afbakenen: wie is waarvoor verantwoordelijk?
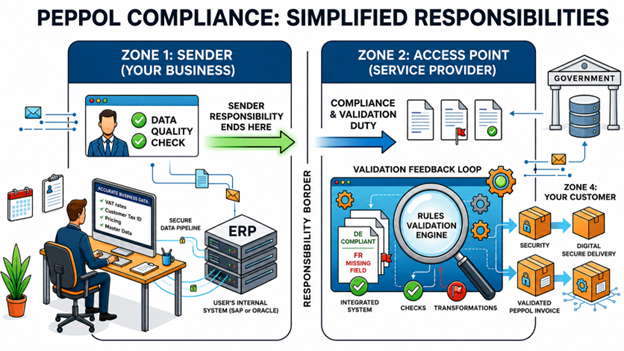
Wanneer een factuur wordt afgewezen, vertraagd of tot een complianceprobleem leidt, is de eerste vraag vaak wie verantwoordelijk is. Het antwoord hangt af van welk onderdeel van het proces misging. In een modern ecosysteem voor e-facturatie delen de afzender en de dienstverlener de verantwoordelijkheden.
Gebied 1: uw bedrijf, de afzender — Als afzender bent u verantwoordelijk voor de zakelijke inhoud van de factuur. Dat betekent dat klantgegevens correct zijn, belastingnummers geldig zijn, de btw-behandeling juist is, prijzen en berekeningen kloppen en alle verplichte zakelijke gegevens beschikbaar zijn.
Dienstverleners kunnen helpen bij het controleren van technische eisen, maar zij kunnen niet vaststellen of uw commerciële of fiscale gegevens inhoudelijk juist zijn. De nauwkeurigheid van de informatie uit uw ERP- of financiële systeem blijft uw verantwoordelijkheid.
Gebied 2: uw dienstverlener, het Access Point — Zodra de factuur uw systeem verlaat, neemt het Access Point het over. Het moet ervoor zorgen dat het document aan de toepasselijke technische eisen voldoet en bij de bedoelde ontvanger kan worden afgeleverd. Meestal betekent dit dat de factuur vóór verzending via het netwerk tegen de relevante technische specificaties wordt gevalideerd.
Veel Access Point-aanbieders doen meer dan technische validatie en documentbezorging. Zij helpen bedrijven met lokale eisen door diensten aan te bieden zoals documentconversie, landspecifieke validatie, het volgen van regelgeving en integraties met verplichte overheidsplatforms voor e-facturatie.
Omdat de regels voor e-facturatie blijven veranderen, wordt de keuze van de juiste aanbieder belangrijker. Het verschil tussen een aanbieder die alleen conforme documenten bezorgt en een aanbieder die actief helpt de complexiteit van regelgeving te beheren, kan grote invloed hebben op de efficiëntie van internationale bedrijfsactiviteiten.
Uw bedrijf beschermen: drie strategische stappen
Laat de vertaalslag over aan specialisten:
Probeer niet de specifieke belastingregels van elk land in uw centrale interne systeem of ERP te programmeren. Zorg er in plaats daarvan voor dat uw systeem een rijke en volledige dataset met alle relevante zakelijke informatie produceert. Laat waar mogelijk de vertaalslag, lokale opmaak en landspecifieke compliance-eisen over aan uw facturatiedienstverlener.Leg afspraken met uw leverancier vast in SLA's:
Belastingwetgeving en digitale validatieregels veranderen vaak. Omdat het controleren van deze regels de verantwoordelijkheid van de dienstverlener is, moet uw contract bepalen dat deze zijn systeem met de meest recente wetgeving van de betreffende landen actueel houdt.Eis realtime meldingen:
Ook wanneer uw aanbieder de technische validatie verzorgt, heeft uw team direct terugkoppeling nodig. Blokkeert uw dienstverlener een factuur omdat deze niet aan een landspecifieke controle voldoet, dan moet uw financiële team dat meteen weten om de onderliggende gegevens te kunnen corrigeren.
Conclusie
Peppol is een uitstekend hulpmiddel om gegevens over grenzen heen te verplaatsen, maar het vervangt de lokale belastingwetgeving niet. De hoofdregel is dat zakelijke gegevens uw verantwoordelijkheid blijven, terwijl technische validatie en bezorging doorgaans bij uw dienstverlener liggen. Door die verdeling te begrijpen, kan uw bedrijf veilig nieuwe markten betreden zonder onnodige compliancerisico's toe te voegen.